

شناسنامه و متن رسمی اطلاعیه شماره 49 اتحادیه طلا و جواهر تهران
- مرجع ابلاغ: اتحادیه فروشندگان و سازندگان طلا، جواهر، نقره و سکه تهران
- شماره سند: 29072
- تاریخ صدور: 1400/10/08
- تاریخ لازم الاجرا شدن: 1400/10/13
- امضاکننده: ابراهیم محمدولی (رئیس وقت اتحادیه طلا و جواهر تهران)
- محور اصلی: نحوه اجرای قانون جدید مالیات ارزش افزوده و ممنوعیت اخذ مالیات از اصل فلز
انتشار اطلاعیه 49 اتحادیه طلا یکی از بزرگترین نقاط عطف تاریخی در صنف فلزات گرانبها محسوب می شود. این ابلاغیه که بر مبنای قانون مصوب 1400/03/02 مجلس شورای اسلامی تنظیم گردید، پس از سال ها مناقشه میان صنف و سازمان امور مالیاتی کشور، رویه غیرمنصفانه دریافت مالیات از کل ارزش طلا را متوقف کرد.
ریشه های تاریخی و ضرورت اصلاح قانون مالیات بر ارزش افزوده طلا
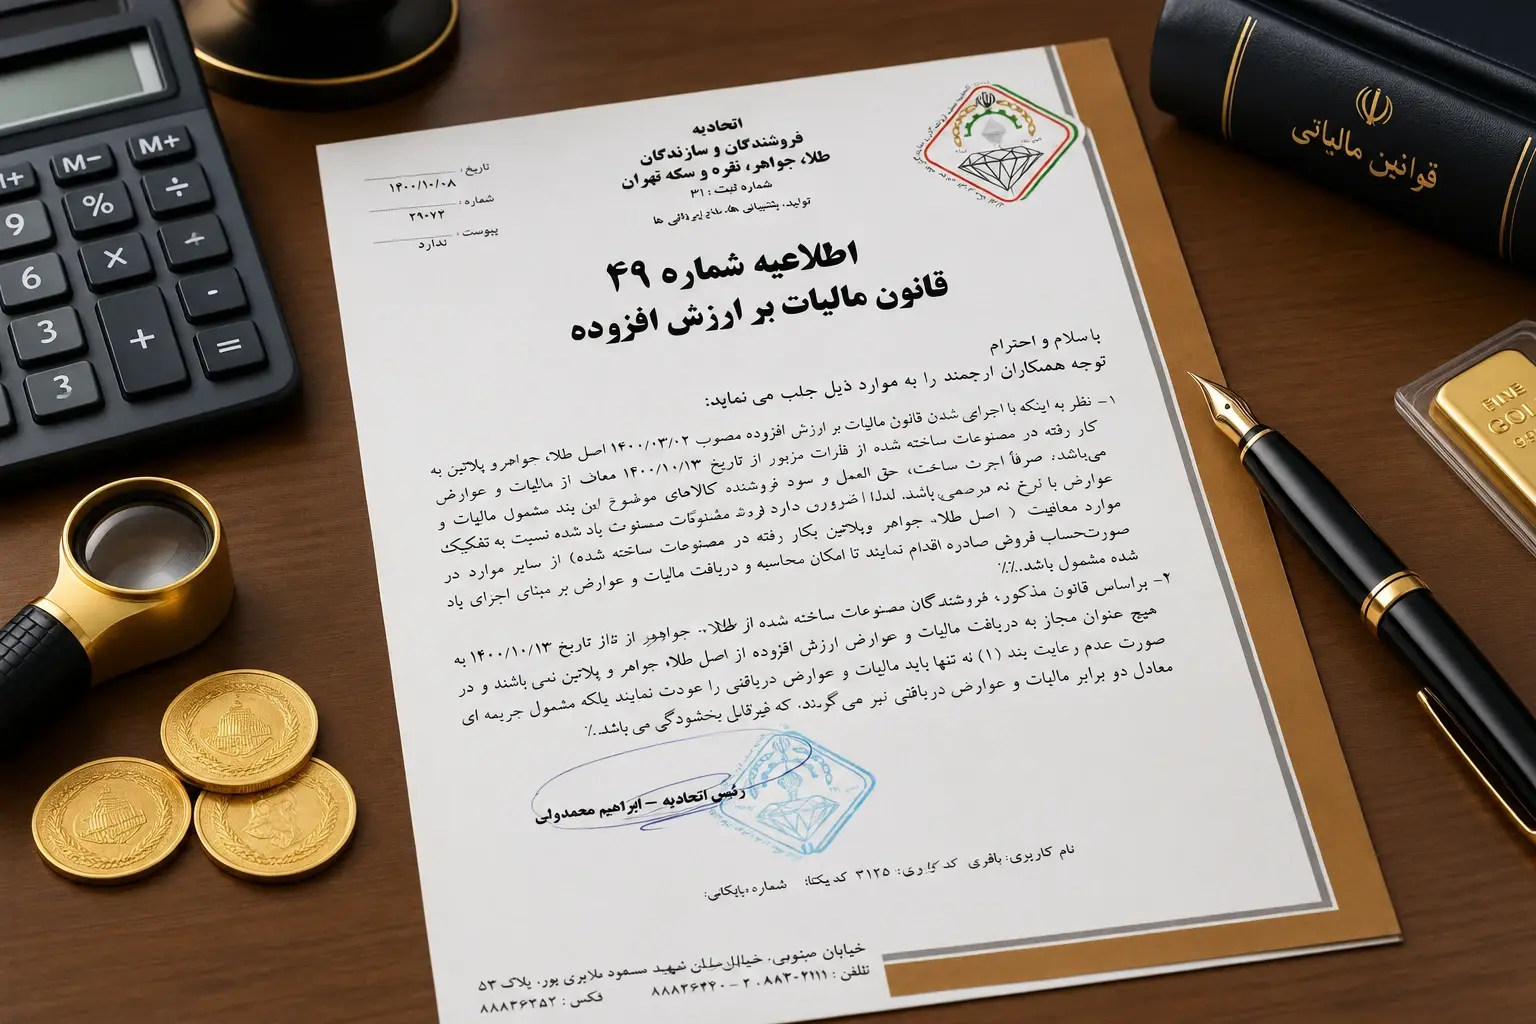
اطلاعیه 49 اتحادیه طلا و جواهر
از سال 1389 با اجرای آزمایشی نظام مالیات بر ارزش افزوده در کشور، کلیه فعالان صنف موظف شده بودند نرخ مصوب مالیات را بر کل بهای طلای فروخته شده اعمال نمایند. این اقدام با منطق اقتصادی حاکم بر فلزات گرانبها تعارض آشکار داشت؛ چرا که طلا ماهیت پول، سرمایه و دارایی نقدشونده دارد و کالا مصرفی به حساب نمی آید. دریافت مالیات از ارزش کل شمش یا طلای خام موجب می شد خریدار در هر چرخه دادوستد، برای طلایی که بارها در گردش بوده مجددا مالیات پرداخت کند.
این بار مالیاتی سنگین، ضمن کاهش شدید تقاضای خرید در بازار رسمی، رکود گسترده در کارگاه های تولیدی و مهاجرت سرمایه به بازارهای غیرشفاف را به همراه داشت. پس از بیش از یک دهه رایزنی های فشرده اتحادیه تهران با اتاق اصناف، کمیسیون اقتصادی مجلس و نهادهای حاکمیتی، سرانجام قانون مالیات بر ارزش افزوده طلا بازنگری شد و با صدور اطلاعیه 49 اتحادیه طلا و جواهر وارد فاز قطعی اجرا گردید.
کالبدشکافی بندهای ابلاغیه: تفکیک دقیق اجزای معاف و مشمول
بر اساس چارچوب حقوقی ابلاغ شده، معامله مصنوعات زینتی طلا، پلاتین و سنگ های قیمتی به سه بخش بنیادین تفکیک می شود:
1. معافیت اصل طلا، جواهر و پلاتین
مهم ترین بند قانونی تصویب شده، تصریح بر معافیت اصل طلا و فلزات به کار رفته در مصنوعات زینتی است. این بدان معناست که گرم طلای مصرفی با نرخ روز، ارزش پایه سنگ های کار شده و پلاتین به کار رفته، به صورت صد در صدی از پرداخت 9 درصد مالیات و عوارض معاف هستند. دریافت هرگونه وجه مازاد تحت عنوان مالیات بر ارزش فلز خام، تخلف آشکار و فاقد وجاهت قانونی است.
2. مالیات اجرت و سود طلا (بخش مشمول با نرخ 9 درصد)
تنها بخشی که مشمول مالیات بر ارزش افزوده می گردد، ارزش افزوده خلق شده ناشی از هنر، ساخت، تراشکاری و عملیات بازرگانی است. بدین ترتیب، مالیات اجرت و سود طلا تنها به مجموع دستمزد ساخت (اجرت هر گرم ضربدر وزن مصنوع) بعلاوه درصد قانونی سود فروشنده (حداکثر 7 درصد مصوب) تعلق می گیرد. نرخ مالیات و عوارض این بخش دقیقا 9 درصد محاسبه می شود.
3. الزام حیاتی به تفکیک اقلام در فاکتور رسمی طلا و جواهر
فروشندگان نمی توانند مبلغ نهایی را به صورت یکجا و تجمیعی به خریدار اعلام کنند. صدور فاکتور رسمی طلا و جواهر با جداول تفکیک شده شامل وزن دقیق، قیمت روز طلا بدون مالیات، اجرت هر گرم، سود ریالی فروشنده و مبلغ خالص مالیات 9 درصد اجرت و سود، از الزامات تخلف ناپذیر این مقررات است.
فرمول های محاسباتی و مقایسه قبل و بعد از اطلاعیه 49 اتحادیه طلا
برای درک بهتر تغییر بنیادین نرخ خرید برای مصرف کننده و شفافیت حسابداری، جدول مقایسه ای زیر با فرض خرید یک قطعه طلای 10 گرمی با نرخ هر گرم 3,000,000 تومان، اجرت ساخت 300,000 تومان برای هر گرم و سود مصوب 7 درصد ترسیم گردیده است:
| ردیف | پارامتر مالی | محاسبه پیش از دی 1400 (قانون قدیم) | محاسبه طبق قانون مالیات بر ارزش افزوده طلا (جدید) |
|---|---|---|---|
| 1 | بهای اصل طلا (10 گرم در 3 میلیون) | 30,000,000 تومان | 30,000,000 تومان (معاف کامل) |
| 2 | مجموع اجرت ساخت (10 گرم در 300 هزار) | 3,000,000 تومان | 3,000,000 تومان (مشمول) |
| 3 | سود فروشنده (7 درصد بر طلا + اجرت) | 2,310,000 تومان | 2,310,000 تومان (مشمول) |
| 4 | مبنای محاسبه مالیات 9 درصد | 35,310,000 تومان (کل فاکتور) | 5,310,000 تومان (فقط اجرت و سود) |
| 5 | مبلغ مالیات بر ارزش افزوده دریافتی | 3,177,900 تومان | 477,900 تومان |
| صرفه جویی ریالی خریدار در یک خرید ساده | کاهش بیش از 2,700,000 تومان از هزینه های اضافی مصرف کننده | ||
جرایم سنگین تعزیراتی و ضمانت های اجرایی بند دوم اطلاعیه
بند 2 ابلاغیه صریح ترین هشدار را به واحدهای صنفی متخلف داده است. مطابق دستور رئیس اتحادیه، در صورتی که فروشنده ای از روی عمد یا اهمال، از معافیت اصل طلا سرپیچی کرده و از بهای کل طلا مالیات کسر نماید، با ضمانت اجراهای غیرقابل انعطاف زیر روبرو خواهد شد:
- الزام به استرداد آنی وجوه: فروشنده مکلف است کل مبالغ مالیاتی من غیر حق دریافت شده را بدون هیچ قید و شرطی به خریدار عودت دهد.
- جریمه دو برابری غیرقابل بخشودگی: متخلف علاوه بر عودت پول، موظف به پرداخت جریمه ای معادل دو برابر مبالغ غیرقانونی دریافت شده به خزانه دولت می شود. عبارت «غیرقابل بخشودگی» نشان می دهد کمیسیون های حل اختلاف مالیاتی یا تعزیرات هیچ گونه اختیاری برای تخفیف یا تقسیط این جریمه ندارند.
- ابطال یا تعلیق پروانه کسب: در صورت تکرار تخلف و عدم درج تفکیکی ارقام در فاکتور رسمی طلا و جواهر، بازرسان اتحادیه پرونده واحد صنفی را مستقیما به مراجع نظارتی ارسال می کنند.
تطبیق سیستم های حسابداری و پایانه های فروشگاهی با مصوبه جدید
برای اجرای بی نقص مفاد اطلاعیه 49 اتحادیه طلا، کلیه فروشندگان در سطح بازار بزرگ، مجتمع های طلا و پاساژهای سراسر کشور نرم افزارهای حسابداری و دستگاه های پوز خود را ارتقا دادند. پایانه های فروشگاهی مدرن طلا فروشی اکنون باید فرمول های مالیاتی را به گونه ای برنامه ریزی کنند که ضریب 9 درصد به طور خودکار صرفا بر حاصل جمع دو آیتم حق الزحمه ساخت و سود صنفی اعمال شود و اصل وزن و عیار بدون بار مالیاتی درج گردد.
فروشندگانی که همچنان از سیستم های دستی یا ماشین حساب استفاده می کنند، موظفند با تفکیک ستون های فاکتور، سندیت شفافی برای ممیزان مالیاتی ایجاد نمایند تا در هنگام رسیدگی سالانه مشمول مالیات علی الراس یا جرایم ماده 22 قانون مالیات بر ارزش افزوده نگردند.
آثار اقتصادی اجرای این مصوبه بر بازار تولید و تقاضای مصرفی
ابلاغ و پایبندی به قانون مالیات بر ارزش افزوده طلا موجب شد صنعت طلا و جواهر سازی ایران مجددا جان تازه ای بگیرد. زمانی که خریدار اطمینان حاصل کند که پول پرداختی او صرفا پای ارزش ذاتی طلا و مهارت هنرمند می رود و متحمل مالیات ناعادلانه روی سرمایه خود نمی شود، انگیزه خرید مصنوعات باکیفیت به جای طلای آبشده یا سکه های پرحباب افزایش می یابد.
این شفاف سازی همچنین امکان رقابت محصولات ایرانی در بازارهای صادراتی حوزه خلیج فارس و کشورهای همسایه را تسهیل می کند، زیرا هزینه سربار مالیاتی مضاعف از زنجیره تامین حذف شده است.
پرسش و پاسخ های جامع و راهبردی نحوه اجرای قانون مالیات بر ارزش افزوده
سوال 1: آیا از تاریخ 1400/10/13 اصل طلای 18 عیار، 24 عیار و پلاتین کاملا از پرداخت مالیات معاف است؟
بله، به استناد متن صریح اطلاعیه و قانون جدید، کلیه فلزات خام، شمش ها و اصل طلای به کار رفته در مصنوعات زینتی مشمول معافیت اصل طلا بوده و هیچ واحد طلافروشی اجازه دریافت مالیات از گرم طلا را ندارد.
سوال 2: مالیات 9 درصد بر ارزش افزوده در حال حاضر بر چه بخش هایی اعمال می شود؟
این نرخ مالیاتی تنها به عنوان مالیات اجرت و سود طلا شناخته می شود و صرفا بر دستمزد ساخت کارگاه و سود قانونی فروشنده اعمال می گردد.
سوال 3: اگر یک واحد طلافروشی همچنان از کل فاکتور مالیات کسر کند چه جریمه ای خواهد داشت؟
علاوه بر بازگرداندن تمام پول های اضافه به مشتری، مشمول جریمه سنگینی معادل دو برابر مبلغ دریافت شده خواهد شد که به هیچ عنوان بخشوده نخواهد شد.
سوال 4: خریداران طلا چگونه می توانند از رعایت قانون در فاکتور اطمینان حاصل کنند؟
با بازبینی دقیق فاکتور رسمی طلا و جواهر و بررسی ستون های جداگانه قیمت طلا، سود و اجرت؛ اطمینان حاصل کنید که رقم 9 درصد ارزش افزوده فقط در سطر اجرت و سود محاسبه شده است.
سوال 5: اهمیت پایبندی به اطلاعیه 49 اتحادیه طلا برای طلافروشان چیست؟
پایبندی به اطلاعیه 49 اتحادیه طلا مانع از تشکیل پرونده های سنگین جرایم مالیاتی، تعلیق جواز کسب و تحمیل جریمه های مالی غیرقابل بخشش در ممیزی های سازمان امور مالیاتی می شود.
لغتنامه تخصصی و حقوقی اطلاعیه 49
اصل طلا و پلاتین
ارزش ذاتی و ریالی فلز خالص یا آلیاژ استاندارد مورد استفاده در تولید زیورآلات بر مبنای وزن و عیار لحظه ای بازار بدون احتساب هزینه های جانبی فرآوری.
اجرت ساخت
مبلغ معینی به ریال یا درصد که بابت هزینه های طراحی، ذوب، ریخته گری، تراشکاری و مخراج کاری یک گرم مصنوع طلا توسط کارگاه سازنده تعیین می شود.
سود فروشنده
حاشیه سود قانونی تعریف شده توسط اتحادیه اصناف (معمولا تا 7 درصد) که خرده فروش طلا بابت خدمات فروش و سرمایه گذاری روی مصنوع اضافه می کند.
معافیت مالیاتی
وضعیتی قانونی که به موجب آن بخشی از یک دادوستد یا کالا بر اساس نص صریح قانون از دایره شمول مالیات و عوارض عمومی مستثنی می گردد.
جریمه غیرقابل بخشودگی
مقرره ای بازدارنده در حقوق مالیاتی که طی آن هیچ یک از مراجع اداری، کمیسیون های حل اختلاف یا روسای ادارات اختیاری برای بخشش یا تخفیف آن ندارند.
فاکتور رسمی تفکیکی
صورتحساب استانداردی که در آن بهای طلای خام، سود تجاری، دستمزد فنی و ارقام مالیاتی به وضوح در ردیف های مجزا درج گردیده و دارای مهر واحد صنفی است.
جمع بندی و رهنمودهای پایانی
اجرای صحیح قانون مالیات بر ارزش افزوده طلا بسترساز عدالت اقتصادی و حمایت از حقوق تولیدکنندگان و خریداران است. متصدیان واحدهای طلافروشی باید آموزش های لازم را به پرسنل خود ارائه داده و سیستم های صدور فاکتور را دائما کنترل نمایند تا با موازین اتحادیه همگام بمانند.


