

تحلیل راهبردی دستورالعمل مشترک سازمان امور مالیاتی و وزارت صنعت، معدن و تجارت درباره لزوم جداسازی ارقام فاکتور، بررسی ریسک رد دفاتر و راهکارهای شفاف سازی مالی برای اعضای اتحادیه طلا و جواهر و فعالان اقتصادی سراسر کشور.
شناسنامه رسمی و متن سند اطلاعیه شماره 50
صدور اطلاعیه 50 اتحادیه طلا در فروردین ماه سال 1401 به عنوان یادآوری الزام آور و تکمیلی برای تثبیت قانون دائمی مالیات بر ارزش افزوده صورت گرفت. پس از گذشت چند ماه از اجرایی شدن قانون در تاریخ 1400/10/13، ضرورت ابلاغ این بخشنامه به دلیل ممیزی های سفت و سخت مالیاتی و جلوگیری از تضییع حقوق همکاران صنفی احساس گردید.
زمینه های حقوقی و دلایل ابلاغ اطلاعیه 50 اتحادیه طلا
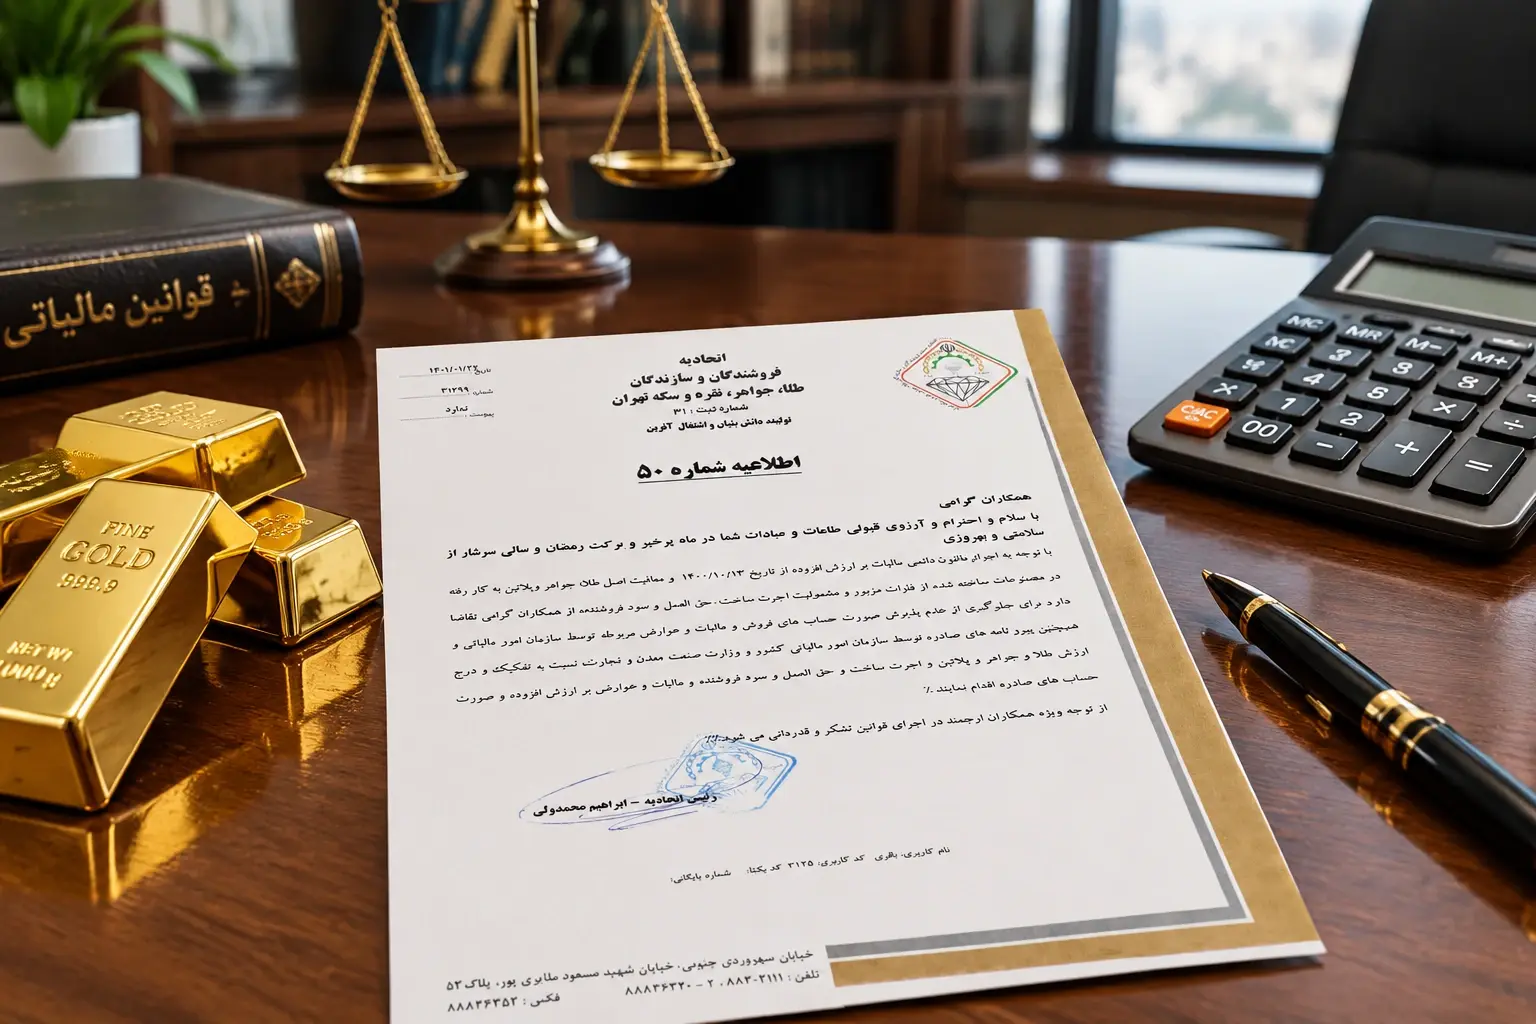
قانون معافیت مالیات بر ارزش افزوده از اصل طلا جواهر و پلاتین | اطلاعیه 50 اتحادیه طلا و جواهر
پس از آنکه قانون آزمایشی مالیات بر ارزش افزوده منقضی شد، مجلس شورای اسلامی در خرداد 1400 قانون دائمی را به تصویب رساند که بر اساس آن، اصل طلا، پلاتین و سنگ های قیمتی از شمول 9 درصد مالیات بر ارزش افزوده خارج شدند. با این حال، در مرحله اجرای عملیاتی در زمستان 1400 و بهار 1401، بسیاری از واحدهای کسبی به دلیل عدم تنظیم فاکتورهای جدید با چالش های اداری مواجه شدند.
از این رو، سازمان امور مالیاتی و وزارت صمت در مکاتبات رسمی با اتاق اصناف و اتحادیه تهران، نسبت به رد صورتحساب مالیاتی طلا در صورت عدم رعایت فرمت استاندارد هشدار دادند. انتشار اطلاعیه 50 اتحادیه طلا با هدف آگاه سازی کلیه واحدهای طلافروشی، بنکداری ها و کارگاه های ساخت نسبت به عواقب حقوقی و مالی این امر بود.
الزامات پنج گانه در صدور فاکتور و تفکیک ارزش اصل طلا
طبق مفاد این سند رسمی، هر صورتحساب صادر شده توسط واحدهای صنفی باید به طور شفاف بخش های زیر را در سطرهای مجزا درج نماید:
- تفکیک ارزش اصل طلا و جواهر: ارزش وزنی فلز خالص بر پایه مظنه رسمی روز بازار به عنوان بخش معاف باید کاملا مجزا ثبت شود.
- اجرت ساخت و خدمات کارگاهی: دستمزد دریافتی کارگاه سازنده بابت تراش، ریخته گری و سوار کردن نگین ها.
- حق العمل و سود قانونی واحد فروشنده: درصدهای سود مصوب هیات عالی نظارت و کمیسیون نظارت بر سازمان های صنفی (حداکثر 7 درصد).
- محاسبه 9 درصد مالیات و عوارض: اعمال ضریب 9 درصد صرفا برپس از آنکه قانون آزمایشی مالیات بر ارزش افزوده منقضی شد، مجلس شورای اسلامی در خرداد 1400 قانون دائمی را به تصویب رساند که بر اساس آن، اصل طلا، پلاتین و سنگ های قیمتی از شمول 9 درصد مالیات بر ارزش افزوده خارج شدند. با این حال، در مرحله اجرای عملیاتی در زمستان 1400 و بهار 1401، بسیاری از واحدهای کسبی به دلیل عدم تنظیم فاکتورهای جدید با چالش های اداری مواجه شدند.از این رو، سازمان امور مالیاتی و وزارت صمت در مکاتبات رسمی با اتاق اصناف و اتحادیه تهران، نسبت به رد صورتحساب مالیاتی طلا در صورت عدم رعایت فرمت استاندارد هشدار دادند. انتشار اطلاعیه 50 اتحادیه طلا با هدف آگاه سازی کلیه واحدهای طلافروشی، بنکداری ها و کارگاه های ساخت نسبت به عواقب حقوقی و مالی این امر بود.
الزامات پنج گانه در صدور فاکتور و تفکیک ارزش اصل طلا
طبق مفاد این سند رسمی، هر صورتحساب صادر شده توسط واحدهای صنفی باید به طور شفاف بخش های زیر را در سطرهای مجزا درج نماید:
- تفکیک ارزش اصل طلا و جواهر: ارزش وزنی فلز خالص بر پایه مظنه رسمی روز بازار به عنوان بخش معاف باید کاملا مجزا ثبت شود.
- اجرت ساخت و خدمات کارگاهی: دستمزد دریافتی کارگاه سازنده بابت تراش، ریخته گری و سوار کردن نگین ها.
- حق العمل و سود قانونی واحد فروشنده: درصدهای سود مصوب هیات عالی نظارت و کمیسیون نظارت بر سازمان های صنفی (حداکثر 7 درصد).
- محاسبه 9 درصد مالیات و عوارض: اعمال ضریب 9 درصد صرفا بر طلا واحدهای خرده فروشی، بنکداری و عمده فروشی را موظف ساخته تا کلیه تبادلات طلا را در سامانه جامع تجارت و سامانه مودیان به ثبت برسانند.همگرایی سازمان امور مالیاتی و وزارت صمت به این دلیل است که گردش موجودی طلای کشور، واردات شمش، و صادرات مصنوعات طلا و جواهر در یک بستر واحد رصد شده و از قاچاق، فرار مالیاتی و صدور صورتحساب های غیرواقعی جلوگیری به عمل آید.
مقایسه تحلیلی اطلاعیه 49 و اطلاعیه 50 اتحادیه طلا
| شاخص | اطلاعیه شماره 49 (دی ماه 1400) | اطلاعیه شماره 50 (فروردین ماه 1401) |
|---|---|---|
| هدف اصلی سند | اعلام آغاز اجرای قانون و تبیین معافیت اصل فلز | تاکید بر الزامات اداری و اخطار در خصوص رد دفاتر و فاکتورها |
| نهادهای استناد شده | قانون مصوب مجلس و بخشنامه اتحادیه | مکاتبات سازمان امور مالیاتی و دستورالعمل وزارت صمت طلا |
| تمرکز اجرایی | منع دریافت مالیات از کل ارزش طلا و جریمه 2 برابری | جلوگیری از رد صورتحساب مالیاتی طلا و رعایت استاندارد ثبت فاکتور |
| پایه قانونی | ماده الحاقی به قانون مصوب 1400/03/02 | استقرار کامل قانون دائمی مالیات بر ارزش افزوده |
راهنمای گام به گام فعالان بازار طلا برای انطباق کامل با قانون
واحدهای فعال در بازار برای جلوگیری از بروز هرگونه مشکل در حسابرسی های پایان سال مالی، ملزم به اجرای فرایندهای زیر هستند:
گام اول: بروزرسانی نرم افزارهای فروش و حسابداری صندوق های فروشگاهی با قابلیت تفکیک ارزش اصل طلا در پیش فاکتور و فاکتور نهایی.
گام دوم: آموزش پرسنل و حسابداران مجموعه جهت تفهیم اینکه قانون دائمی مالیات بر ارزش افزوده اجازه تجمیع قیمت ها را نمی دهد.
گام سوم: بایگانی منظم فاکتورهای خرید مواد اولیه و فروش نهایی به مدت حداقل 5 سال بر اساس الزامات قانونی.
گام چهارم: هماهنگی مستمر با اطلاعیه های ابلاغی جدید و تطبیق مستمر با دستورالعمل وزارت صمت طلا.
سوالات چندگزینه ای و تشریحی همراه با پاسخ تحلیلی
سوال 1: مبنای صدور اطلاعیه شماره 50 توسط رئیس وقت اتحادیه طلا و جواهر چه بود؟
پاسخ: ابلاغ اخطارهای رسمی از سوی سازمان امور مالیاتی کشور و وزارت صمت مبنی بر عدم پذیرش فاکتورهای تفکیک نشده و تثبیت اجرای قانون دائمی مالیات بر ارزش افزوده از تاریخ 1400/10/13.
سوال 2: چه اقلامی در صورتحساب های طلا و جواهر مشمول نرخ 9 درصد مالیات و عوارض هستند؟
پاسخ: بر اساس قانون، صرفا اجرت ساخت، حق العمل کاری، دستمزد مخراج کاری و حاشیه سود قانونی فروشنده مشمول 9 درصد مالیات هستند و اصل طلا، جواهر و پلاتین کاملا معاف می باشند.
سوال 3: در صورت عدم تفکیک ارزش فلز از اجرت و سود، چه ریسکی متوجه طلافروش است؟
پاسخ: ریسک اصلی، رد صورتحساب مالیاتی طلا در ممیزی دارایی، تعلق جرایم دو برابری غیرقابل بخشودگی، و محاسبه مالیات بر ارزش افزوده برای کل مبلغ فروش است.
سوال 4 (تستی): از نظر استانداردهای حسابداری صنف طلا، کدام گزینه فرمول صحیح محاسبه مالیات ارزش افزوده است؟
الف) (ارزش کل طلا + اجرت) × 9%
ب) (ارزش اصل طلا + سود فروشنده) × 9%
ج) (اجرت ساخت + حق العمل + سود فروشنده) × 9% (پاسخ صحیح)
د) کل بهای فاکتور × 9%
سوال 5 (تستی): دستورالعمل های مکمل قانون دائمی مالیات بر ارزش افزوده توسط کدام مراجع به اتحادیه ابلاغ شده است؟
الف) سازمان بورس و اوراق بهادار
ب) سازمان امور مالیاتی کشور و وزارت صنعت، معدن و تجارت (صمت) (پاسخ صحیح)
ج) بانک مرکزی و سازمان هدفمندی یارانه ها
د) اداره اماکن عمومی و پلیس امنیت اقتصادی
لغتنامه تخصصی و واژگان کلیدی اطلاعیه 50
قانون دائمی مالیات بر ارزش افزوده
مجموعه قوانین دائمی مصوب مجلس شورای اسلامی که جایگزین قانون آزمایشی شده و ساختار دریافت مالیات غیرمستقیم بر مصرف کالاها و خدمات را تنظیم می کند.
تفکیک ارزش اصل طلا
فرایند ثبت مجزای قیمت فلز طلا و پلاتین در صورتحساب فروش به گونه ای که مشمول بار مالیاتی نشود و پایه محاسباتی جداگانه ای داشته باشد.
رد صورتحساب مالیاتی
تصمیم رسمی ممیز یا هیات حل اختلاف مالیاتی مبنی بر نامعتبر دانستن فاکتورهای ارائه شده توسط مودی به دلیل عدم تطابق با ماده های قانونی.
حق العمل فروشنده
درصد یا مبلغی مشخص که واسطه یا فروشنده بابت ارائه خدمات، بازاریابی، معرفی کالا یا توزیع مسکوکات و مصنوعات گرانبها دریافت می نماید.
دستورالعمل وزارت صمت
مقررات الزام آور صادر شده از سوی وزارت صنعت، معدن و تجارت جهت تنظیم چرخه توزیع، ثبت انبارها، و فاکتورهای رسمی در سامانه جامع تجارت.
سامانه مودیان
بستر برخط و یکپارچه سازمان امور مالیاتی کشور برای ارسال مستقیم صورتحساب های الکترونیکی صادره از سوی واحدهای کسبی و فعالان اقتصادی.
جمع بندی و ارزیابی نهایی
اجرای بی نقص مفاد اطلاعیه 50 اتحادیه طلا متضمن بقای حرفه ای و شفافیت مالی واحدهای زرگری، سکه فروشی و تولیدی طلا است. با پایبندی به الزامات تفکیک ارزش اصل طلا و رعایت دقیق دستورالعمل وزارت صمت طلا، واحدهای صنفی نه تنها از خطرات رد صورتحساب مالیاتی طلا ایمن می مانند، بلکه به اعتماد سازی دوطرفه با مشتریان و تثبیت قانون دائمی مالیات بر ارزش افزوده کمک شایانی می کنند.


