

مبارزه با پولشویی و دستور العمل تابعه | اطلاعیه 7 اتحادیه طلا و جواهر مقدمه تحلیلی بر شفافیت مالی در بازار طلا، نقره و مسکوکات
صنعت طلا، نقره، جواهر و سکه به دلیل حجم بالای گردش نقدینگی و نقدشوندگی سریع، همواره یکی از حساسترین بخش های اقتصاد کشور به شمار می رود. در سال های اخیر نهادهای حاکمیتی و سیاست گذاران پولی تدابیر ویژه ای جهت صیانت از مبادلات مشروع و ممانعت از سوءاستفاده افراد سودجو اتخاذ نموده اند. یکی از گام های مهم در این راستا، صدور بخشنامه های انضباطی از سوی اتحادیه طلا و جواهر تهران است که فعالان صنفی را ملزم به شفاف سازی تمامی مراودات بانکی و مدارک هویتی می نماید. با ابلاغ این ضوابط، اجرای دقیق قانون مبارزه با پولشویی به اصلی ترین وظیفه صنفی برای پیشگیری از تخلفات مالی بدل شده است.
تسهیل مبادلات سالم مستلزم این است که فرآیند احراز هویت خریداران طلا در تمامی فروشگاه ها و کارگاه ها به شکل نظام مند انجام پذیرد. بدون تطبیق کارت بانکی با مدارک سجلی معتبر، زمینه ساز نفوذ پول های آلوده و کارت های اجاره ای در چرخه دادوستد فراهم می گردد. همچنین نظارت دقیق بر تراکنش های مالی الکترونیکی مانع از انجام پرداخت های کور و غیرقابل رهگیری می شود. در همین چارچوب، مستندسازی فاکتورها به منظور ثبت دقیق زنجیره معاملات طلا از مبدا تا مصرف کننده نهایی، دسترسی نهادهای ناظر را تسهیل می کند. تمامی این اقدامات ذیل ابلاغیه های رسمی شورای عالی مقابله با پولشویی به اجرا درآمده تا بستری امن و عادلانه برای تجارت فلزات گرانبها فراهم گردد.
بازنویسی دقیق و واو به واو سند رسمی اطلاعیه شماره 7
متن کامل و بی کم و کاست اطلاعیه شماره 7 اتحادیه صنف فروشندگان و سازندگان طلا، جواهر، نقره و سکه تهران جهت بهره برداری حقوقی و استناد فعالان اقتصادی به شرح زیر ارائه می گردد:
اتحادیه
فروشندگان و سازندگان
طلا، جواهر، نقره و سکه تهران
شماره ثبت: 31
“سرمایه گذاری برای تولید”تاریخ: 1404/01/24
شماره: 50766
پیوست: ندارداطلاعیه شماره 7
قابل توجه کلیه اعضای تابعه اتحادیهبا سلام و احترام، به موجب ابلاغ اتاق اصناف تهران متضمن ابلاغیه بانک مرکزی و دبیرشورای عالی مقابله و پیشگیری از جرائم پولشویی و تامین مالی تروریسم، حسب مقررات موضوعه، ضوابط و الزامات در تراکنش های مالی فعالین در حوزه طلا، جواهر، نقره و سکه و مدارک شناسایی معتبر اشخاص حقیقی و یا حقوقی، مقرر است: ((اشخاص مشمول از انجام هرگونه تراکنش و معاملات مالی الکترونیکی غیرقابل ردیابی خودداری کنند)) همچنین باید ((اطلاعات و سوابق اسناد مربوط به معاملات خود را به نحوی نگهداری و مدیریت نمایند که قابلیت بازسازی زنجیره معاملات را در صورت نیاز احراز کنند)). هم چنین ((باید وجه معامله را به حساب همان طرف معامله یا قرارداد واریز نمایند)).
علاوه بر آن، مدرک شناسایی افراد حقیقی ایرانی،کارت ملی هوشمند برای افراد بالای 15 سال ( در صورت نبود کارت ملی، شناسنامه به همراه رسید درخواست کارت ملی و شناسنامه برای افراد تا 15 سال) و برای اشخاص حقوقی آخرین تغییرات روزنامه رسمی -اساسنامه یا شرکت نامه و برای دستگاههای اجرایی دولتی و نهادهای غیردولتی، دلیل سمت (احکام نمایندگی) تعیین گردیده است که در مراودات و داد و ستدهای اقتصادی و تجاری ملحوظ نظر و دقت قرار دهند.
مراتب در اجرای قانون مبارزه با پولشویی و دستورالعمل های تابعه بمنظور رعایت دقیق موازین چهار گانه موصوف ابلاغ و مسئولیت اجرای آن بر عهده دارنده پروانه کسب است.
رئیس اتحادیه – نادر بذرافشان
[محل مهر رسمی اتحادیه و امضا]نام کاربری: حمزه پور | کد کاربری: 3332 | کد یکتا: [خالی] | شماره بایگانی: [خالی]
خیابان سهروردی جنوبی، خیابان شهید مسعود ملایری پور، پلاک 53
تلفن: 20 – 88830211 – 88836340 | فکس: 88836352 | تارنما: www.estjt.ir
کالبدشکافی موازین چهارگانه اطلاعیه شماره 7
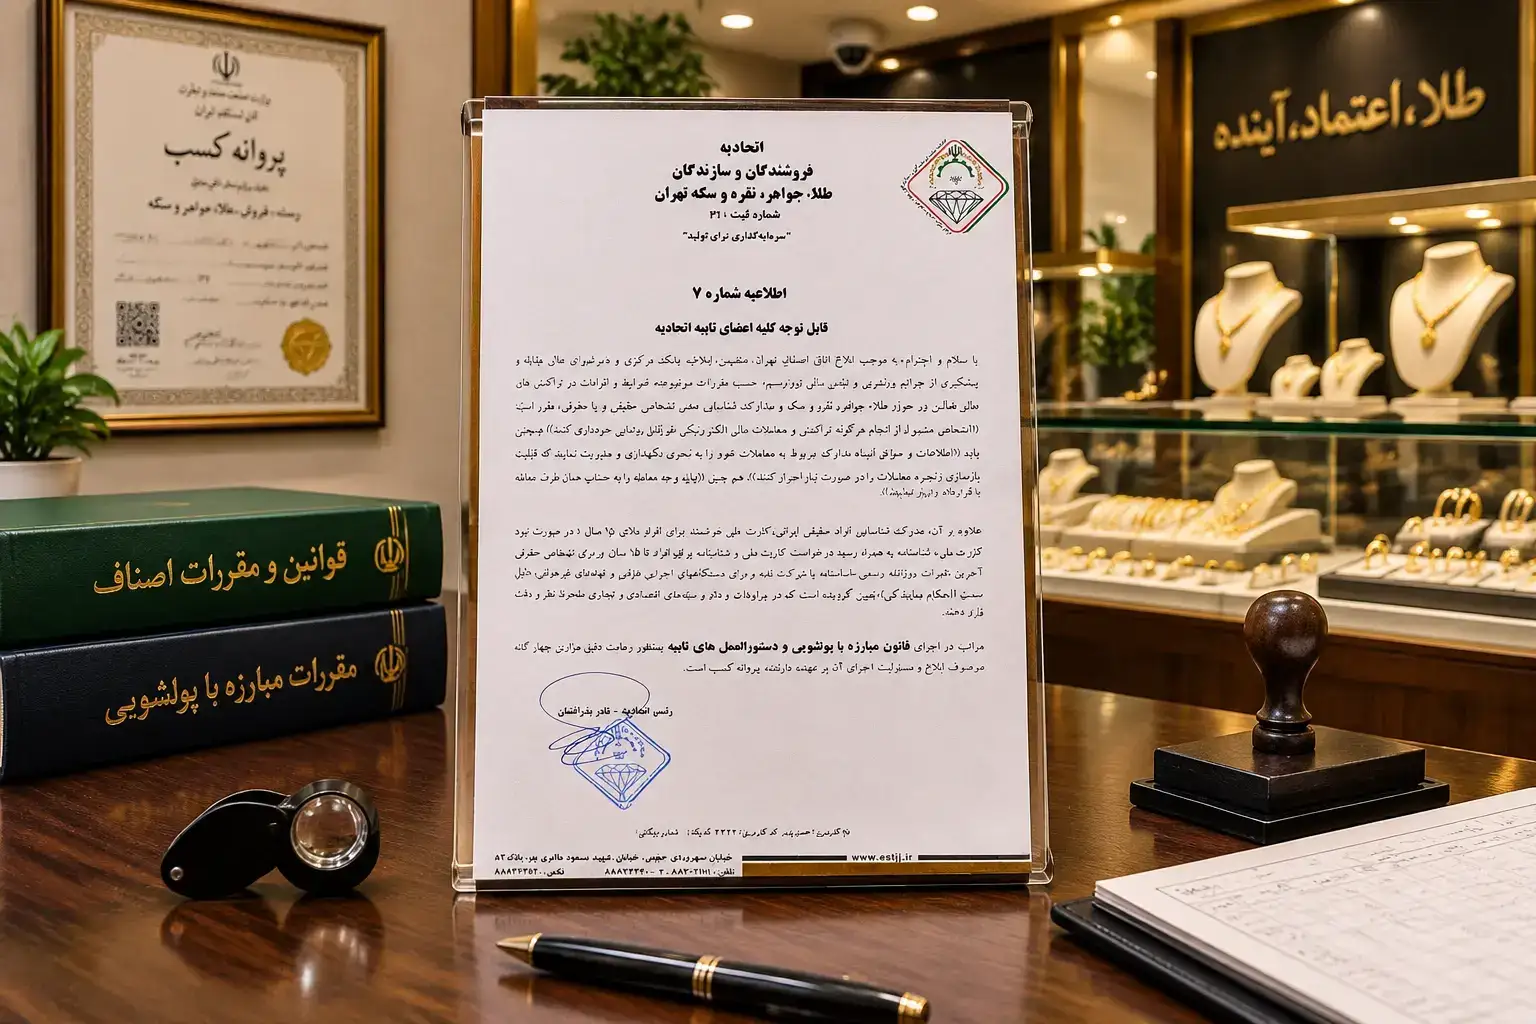
اطلاعیه 7 اتحادیه
اطلاعیه شماره 7 چهار رکن اساسی را برای مدیریت تراکنش های صنف طلا و جواهر مشخص نموده است که عدم توجه به هر یک، عواقب سنگین حقوقی و کیفری در پی دارد:
1. ممنوعیت تراکنش های مالی غیرقابل ردیابی: فعالان صنفی به هیچ عنوان نباید وجه معامله را از طریق ابزارهای مبهم مانند ارزهای دیجیتال ناشناس، کارت های هدیه بی نام یا حواله های نقدی ثبت نشده تسویه نمایند. هر گونه دادوستد باید با تراکنش های مالی الکترونیکی رسمی، شفاف و از طریق پایانه های فروشگاهی (POS) متصل به پرونده مالیاتی همان واحد صنفی انجام شود.
2. بایگانی و امکان بازسازی زنجیره معاملات: متصدیان فروشگاه ها و کارگاه ها موظفند تمامی اسناد حسابداری، فاکتورهای رسمی و رسیدهای بانکی را به شکلی سازماندهی کنند که در صورت تقاضای مراجع قضایی و بازرسان مالیاتی، مسیر گردش کالا و پول در زنجیره معاملات طلا به طور کامل و مرحله به مرحله قابل استناد و بازسازی باشد.
3. تطابق حساب واریز کننده با طرف معامله: فروشندگان طلا باید حتما وجه معامله را تنها از کارت بانکی یا حساب رسمی همان شخصی دریافت کنند که فاکتور به نام او صادر شده است. واریز وجه از حساب اشخاص ثالث یا حساب های واسطه ممنوع بوده و تخطی مستقیم از قانون مبارزه با پولشویی محسوب می گردد.
4. احراز دقیق مشخصات هویتی طرفین معامله: رعایت الزامات سندی برای احراز هویت خریداران طلا از جمله رویت کارت ملی هوشمند برای اشخاص حقیقی و بررسی روزنامه رسمی و اساسنامه برای شخصیت های حقوقی، شرط ضروری آغاز هرگونه فرایند خرید و فروش است. این دستورالعمل مستقیما از سوی شورای عالی مقابله با پولشویی صادر شده و مسئولیت کامل حسن اجرای آن متوجه دارنده جواز کسب می باشد.
جدول تفکیک الزامات مدارک شناسایی معتبر برای اشخاص مختلف
| نوع طرف معامله | سن یا ماهیت حقوقی | مدارک شناسایی الزامی | اقدامات نظارتی متصدی واحد صنفی |
|---|---|---|---|
| اشخاص حقیقی ایرانی | بالای 15 سال | اصل کارت ملی هوشمند (یا شناسنامه همراه رسید درخواست کارت ملی) | تطبیق چهره و نام صاحب کارت با کارت بانکی پرداختی |
| اشخاص حقیقی ایرانی | کمتر از 15 سال | اصل شناسنامه عکس دار یا بی عکس معتبر | حضور ولی قانونی و ثبت مشخصات سرپرست در فاکتور |
| اشخاص حقوقی و شرکت ها | شرکت های تجاری و موسسات | اساسنامه، شرکت نامه و آخرین آگهی تغییرات در روزنامه رسمی | احراز هویت مدیرعامل یا صاحب امضای مجاز شرکت |
| نهادهای دولتی و عمومی | دستگاه های اجرایی و ارگان ها | حکم نمایندگی رسمی، کارت شناسایی اداری و نامه معتبر سمت | بررسی اصالت معرفی نامه و واریز وجه صرفا از حساب دولتی |
تحلیل پیامدهای استفاده از کارت های اجاره ای و حساب های واسطه
یکی از بزرگترین چالش های بازار طلا و نقره، سوءاستفاده شبکه های کلاهبرداری و پولشویی از ناآگاهی یا طمع برخی واسطه ها با بکارگیری حساب های بانکی اجاره ای است. متخلفان تلاش می کنند منابع مالی نامشروع خود را با خرید مصنوعات طلا، شمش و مسکوکات به دارایی امن تبدیل نمایند. در صورتی که طلافروش بدون دریافت مدارک هویتی اقدام به کشیدن کارت های مجهول الهویه نماید، به عنوان معاونت در جرم پولشویی شناخته شده و حساب های بانکی واحد صنفی مسدود خواهد شد.
با پیاده سازی تدابیر شورای عالی مقابله با پولشویی و پایش مستمر بانک مرکزی، رصد تراکنش های مشکوک به شکل سیستمی انجام می شود. چنانچه فروشنده ای نتواند اصالت خریدار و نحوه تسویه را با مدارک متقن اثبات کند، پرونده وی جهت رسیدگی کیفری به مراجع قضایی ارسال می شود. از این رو، تاکید بر ثبت کامل اطلاعات در زنجیره معاملات طلا بهترین شیوه محافظت از اعتبار و امنیت مالی واحدهای صنفی دارای پروانه معتبر است.
دستورالعمل اجرایی ویژه فروشندگان و متصدیان واحدهای صنفی
- بررسی فیزیکی کارت بانکی و کارت ملی: پیش از کشیدن کارت در دستگاه کارتخوان، نام درج شده روی کارت بانکی را با مشخصات کارت ملی هوشمند خریدار تطبیق دهید. در صورت هرگونه مغایرت، از انجام معامله خودداری نمایید.
- انجام تسویه از مسیرهای شفاف: صرفا از تراکنش های مالی الکترونیکی رسمی و پایانه های متصل به پرونده مالیاتی استفاده کنید و از پذیرش هر نوع روش تسویه نامتعارف بپرهیزید.
- درج کامل اطلاعات در فاکتور رسمی: نام، نام خانوادگی، کدملی، شماره تماس، شماره سریال مصنوع و شماره پیگیری تراکنش بانکی را در فاکتور سربرگ دار ثبت نموده و نسخه دوم را بایگانی فرمایید.
- نگهداری منظم اسناد تجاری: اسناد و فاکتورها را به شیوه ای آرشیو کنید که بر اساس قانون مبارزه با پولشویی حداقل به مدت 5 سال قابل ارائه و بازخوانی باشد.
- اجرای بدون استثنای احراز هویت خریداران طلا: بدون در نظر گرفتن مبلغ تراکنش، هویت کلیه متقاضیان خرید طلا، مسکوکات و نقره را در بدو ورود به معامله احراز نمایید.
پرسش و پاسخ های مبارزه با پولشویی و دستور العمل تابعه
آیا پرداخت وجه طلا از طریق کارت بانکی شخص دیگر (مانند همسر یا دوست) مجاز است؟
خیر، بر اساس متن صریح اطلاعیه شماره 7، وجه معامله باید دقیقا از حسابی واریز گردد که متعلق به شخص خریدار و طرف معامله است. در صورتی که کارت بانکی متعلق به همراه یا شخص دیگری باشد، فاکتور نیز باید به نام دارنده حساب صادر شده و مدارک شناسایی وی احراز گردد.
در صورتی که خریدار هنوز کارت ملی هوشمند خود را دریافت نکرده باشد، چه مدرکی مورد پذیرش است؟
در صورتی که فرد فاقد کارت ملی هوشمند باشد، ارائه اصل شناسنامه معتبر به همراه رسید رسمی درخواست صدور کارت ملی هوشمند جهت احراز هویت الزامی بوده و فروشنده باید مشخصات این مدارک را در فاکتور قید نماید.
وظیفه فروشنده طلا و جواهر در قبال اشخاص حقوقی و شرکت ها چیست؟
فروشنده موظف است اصل یا تصویر برابر اصل اساسنامه، شرکت نامه و آخرین تغییرات روزنامه رسمی شرکت را رویت کرده و ضمن احراز هویت نماینده و بررسی دلیل سمت وی، وجه را صرفا از حساب حقوقی رسمی همان شرکت دریافت نماید.
مدت زمان قانونی نگهداری اسناد و مدارک فاکتورها جهت بازسازی زنجیره معاملات چقدر است؟
مطابق دستورالعمل های اجرایی مرتبط با قانون مبارزه با پولشویی، کلیه سوابق، اسناد، فاکتورهای فروش و رسیدهای بانکی باید حداقل به مدت 5 سال به صورت منظم و قابل بازیابی در بایگانی واحد صنفی نگهداری شوند.
عواقب عدم رعایت الزامات احراز هویت برای صاحب پروانه کسب چیست؟
مسئولیت اجرای این ضوابط مستقیما بر عهده دارنده پروانه کسب است. در صورت تخلف، واحد صنفی علاوه بر جریمه های تعزیراتی و خطر ابطال جواز، در مراجع قضایی به عنوان مظنون به تسهیل پولشویی و اخلال در نظام پولی مورد پیگرد قرار خواهد گرفت.
چرا ابزارهای پرداخت غیربانکی و غیرقابل ردیابی در صنف طلا ممنوع اعلام شده است؟
زیرا این ابزارها بستری برای پنهان سازی منشا پول های نامشروع و فرار از نظارت های قانونی فراهم می سازند و شفافیت بازار را به خطر می اندازند. به همین دلیل هر نوع دادوستد باید منحصرا از طریق تراکنش های مالی الکترونیکی رسمی شبکه بانکی انجام گیرد.
واژه نامه تخصصی و حقوقی اطلاعیه شماره 7
قانون مبارزه با پولشویی
قانون مبارزه با پولشویی چارچوبی قانونی و جامع مشتمل بر الزامات کنترلی، تکالیف گزارش دهی و ضمانت اجراهای کیفری است که جهت مسدودسازی مسیرهای تبدیل درآمدهای نامشروع به دارایی های قانونی مانند طلا و مسکوکات تدوین شده است.
احراز هویت خریداران طلا
احراز هویت خریداران طلا فرآیند بررسی دقیق و تطبیق مشخصات هویتی افراد حقیقی و حقوقی با مدارک سجلی معتبر نظیر کارت ملی هوشمند یا روزنامه رسمی قبل از صدور فاکتور و دریافت وجه است.
تراکنش های مالی الکترونیکی
تراکنش های مالی الکترونیکی به تمامی پرداخت ها و انتقالات وجهی اطلاق می شود که از طریق پایانه های فروشگاهی رسمی، درگاه های پرداخت مجاز و شبکه بانکی شاپرک با قابلیت ثبت دقیق شناسه و ردیابی انجام می پذیرد.
زنجیره معاملات طلا
زنجیره معاملات طلا مسیر مدون و مستند گردش فیزیکی و مالی مصنوعات و مسکوکات از مرحله ورود شمش و ساخت در کارگاه تا توزیع در بنکداری و فروش نهایی به مصرف کننده است که قابلیت حسابرسی سیستمی دارد.
شورای عالی مقابله با پولشویی
شورای عالی مقابله با پولشویی عالی ترین نهاد سیاست گذاری و هماهنگ کننده بین دستگاه های پولی، امنیتی، قضایی و صنفی کشور جهت پیشگیری از جرایم مالی، قاچاق و مبارزه با تامین مالی تروریسم است.
کارت ملی هوشمند
کارت ملی هوشمند سند اصلی شناسایی هویتی اشخاص حقیقی ایرانی بالای 15 سال است که دارای تراشه الکترونیکی بوده و در تمام مبادلات تجاری طلا و نقره به عنوان مدرک پایه احراز هویت استفاده می شود.
دلیل سمت
دلیل سمت مدارک رسمی نظیر اساسنامه، حکم کارگزینی، معرفی نامه سربرگ دار یا روزنامه رسمی است که اختیارات قانونی یک نماینده برای انجام معامله به نمایندگی از یک شرکت یا سازمان را اثبات می کند.
تراکنش غیرقابل ردیابی
تراکنش غیرقابل ردیابی هر گونه جابجایی وجه از مسیرهای پنهان مانند حواله های غیرمجاز، کارت های بانکی بی نام یا ارزهای رمزی است که امکان کشف مبدا و مقصد پول را از بازرسان سلب می نماید.


